*[MACRO SHOT] Arbitragem DI futuro x preço dos ativos*
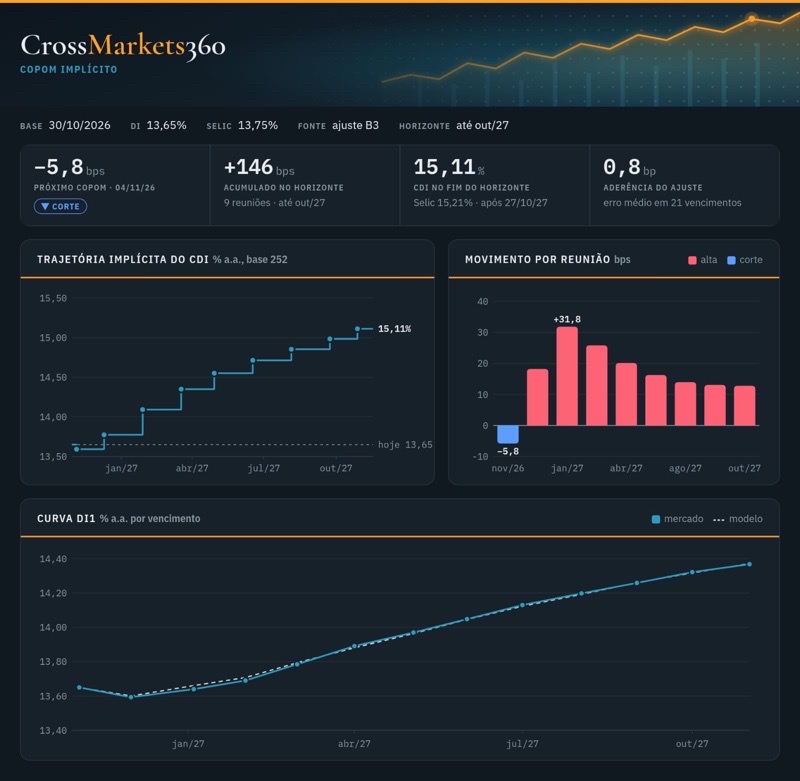
*[MACRO SHOT] Arbitragem DI futuro x preço dos ativos* Fala pessoal, Diferente da possibilidade levantada semana passada, por motivos óbvios, a forma de tradar a bolsa brasileira não será comprar ativos e esperar um potencial rerating estrutural. Mas isso não é o fim do mundo, nos últimos 4 anos aprendemos a operar com o Governo PT / Lula. Ao menos, eu aprendi. De tempos em tempos, o Mercado exagera. Seja pelo otimismo, tal qual no 1T deste ano com narrativas porcas como ‘halo trade’, seja pelo pessimismo ao pregar um apocalipse caótico sem fim. Estes eventos abrem margem para arbitrarmos exageros - e a forma mais coerente de localizar esses exageros é analisar o que a curva de juros futuro nos conta no relativo aos preços e à um cenário base razoável. No caso atual, a curva de juros nos diz que teremos uma Selic terminal acima de 15% até o final de 2027. Os argumentos são baseados numa piora do câmbio, novos impostos e inflação de energia defasada pelos subsídios. Portanto, passa a ser perfeitamente razoável projetar uma inflação de 5-6% em 2027 apesar de uma atividade fraca. Mas existe um erro macroeconômico categórico aqui, essa inflação potencialmente mais alta não deveria refletir numa necessidade de juros mais altos dentro da Regra de Taylor. A regra de Taylor é um modelo econômico que orienta o BC a chegar na taxa selic “justa” dada as variáveis de diferencial de inflação projetada em relação à meta e o hiato do produto. Apesar de uma inflação potencialmente mais alta e bem acima da meta em 2027, faltam evidências de desancoragem adicional no horizonte relevante da inflação, que é em 2028. Em outras palavras, dificilmente veremos algo muito diferente de 4% de ipca em 2028 e, com esta realidade, a taxa selic atual seria suficiente como aperto monetário adicional caso mantida por mais tempo - o tradicional “higher for longer” mas não um “more higher for longer” como a curva sugere. A atividade já está fraca e irá piorar em 2027, por isso é extremamente difícil um estresse adicional da desancoragem em 2028. Contudo, obviamente, há riscos: uma piora adicional do dólar (R$ 5,8+) e / ou um impulso fiscal adicional poderiam elevar essas expectativas e, aí sim, culminar num novo ciclo de aperto monetário. *Conclusão*: Mantendo tudo mais constante, o cenário mais provável é que exista um exagero no overshooting da curva de juros. Provavelmente, catalisado por stops e aversão ao risco do novo cenário. E aqui cabe lembrar, pelo lado técnico e de fluxo, esse potencial exagero sempre pode ir além. Contudo, abriu-se uma janela de arbitragem de cenário precificado x cenário provável (embora o provável não seja nada otimista). Os maiores triggers para uma normalização da curva e, consequentemente, bolsa, passa tanto por sinalizações mínimas fiscais pelo Governo quanto por um melhor fluxo para EEM no exterior (fim da guerra e menor pressão inflacionária US). Abs!
Por Fernando Marx (@fernandomarxk)